¿Pueden las empresas extranjeras recuperar el impuesto sobre el consumo japonés pagado en el momento de la importación?
Aviso legal
Este artículo se ofrece únicamente con fines informativos generales y no constituye asesoramiento fiscal, jurídico ni contable. El tratamiento del impuesto sobre el consumo en Japón puede variar en función de la estructura de la empresa, sus operaciones, su situación registral y sus circunstancias específicas. Las empresas deben solicitar el asesoramiento de un profesional fiscal cualificado antes de tomar decisiones basadas en la información contenida en este artículo.
El impuesto sobre el consumo de Japón (JCT) abonado en el momento de la importación puede, en algunos casos, ser recuperado por una empresa extranjera que venda en Japón. Sin embargo, obtener un número JCT no significa que se vaya a reembolsar automáticamente el importe total abonado en la aduana.
El impuesto sobre el consumo de Japón (JCT) se aplica a la mayoría de los bienes y servicios suministrados en Japón, así como a los bienes importados al país. En el caso de las empresas que importan existencias y las venden en el mercado nacional, el JCT puede devengarse en dos momentos del ciclo operativo: primero, cuando los productos entran en Japón, y más tarde, cuando se venden a los clientes.
Se trata de hechos imponibles independientes, pero se agrupan en el proceso de presentación y ajuste del JCT de fin de ejercicio de la empresa. El JCT de importación admisible y el impuesto soportado por actividades empresariales que cumple los requisitos se calculan junto con el JCT asociado a las ventas nacionales, y el resultado final puede ser una devolución, un saldo nulo o un impuesto adicional a pagar. Es fundamental comprender este ciclo completo antes de decidir si registrarse o no.
¿Qué es el impuesto sobre el consumo de Japón (JCT) y qué implica un cambio en el número de JCT?
El impuesto sobre el consumo de Japón (消費税) es similar al IVA o al impuesto sobre las ventas de otros mercados. El tipo impositivo estándar es del 10 %, mientras que a determinados bienes y transacciones se les aplica un tipo reducido del 8 %. Cuando se importan productos a Japón, el impuesto sobre el consumo aplicable debe abonarse por adelantado en la aduana antes de que se despache el envío.
Para las empresas que importan regularmente a Japón, esto puede convertirse en un aspecto importante de su planificación financiera. El impuesto se abona cuando las existencias entran en el país, incluso si posteriormente algunos productos se rebajan, se devuelven, se dañan o quedan sin vender. Por este motivo, algunas empresas optan por solicitar un número JCT para poder contabilizar el impuesto pagadero mediante un proceso de ajuste fiscal posterior, en lugar de considerar el importe total abonado en el momento de la importación como un coste fijo.
En el caso de las ventas B2B, hay que tener en cuenta una cuestión adicional. Según el sistema japonés de facturas cualificadas, los clientes empresariales japoneses suelen necesitar una factura cualificada para poder solicitar la deducción correspondiente del impuesto sobre el consumo soportado. El hecho de ser una empresa sujeta al JCT no convierte automáticamente a una empresa en emisora de facturas cualificadas. Es necesario presentar una solicitud específica y, una vez aprobada, la NTA emite un número de registro que comienza por la letra T, seguida del número de identificación fiscal de 13 dígitos de la empresa u otro número asignado, según corresponda.
Por ejemplo: T1234567890123
Una vez que una empresa queda sujeta al JCT, debe presentar una declaración por cada período impositivo correspondiente y declarar las ventas sujetas a impuestos y el impuesto soportado admisible correspondientes a dicho período. Asimismo, debe conservar la documentación justificativa. La fecha de entrada en vigor de su condición de sujeto pasivo es importante, ya que determina qué operaciones pueden incluirse en el proceso de declaración y ajuste del JCT.
Las empresas pueden solicitar un número JCT de forma voluntaria, mientras que otras pueden verse obligadas a hacerlo en función de su volumen de ventas sujetas a impuestos y del periodo impositivo correspondiente. El umbral de 10 millones de yenes se calcula, por lo general, tomando como referencia un periodo base anterior, por lo que la obligación no surge inmediatamente cuando las ventas del año en curso superan dicha cantidad.
Más información: Entender el impuesto sobre el consumo de Japón (JCT): ¿deberías contratarlo?
El momento del registro es solo una parte de la decisión. Disponer de un número JCT no significa que se vaya a reembolsar automáticamente el JCT abonado en la aduana. El registro permite acceder al marco de presentación de declaraciones y ajustes, pero el resultado final depende de las importaciones, las ventas, los gastos admisibles, los ajustes y la documentación justificativa reales de la empresa durante el período impositivo.
¿Cómo funciona JCT sin una entidad japonesa?
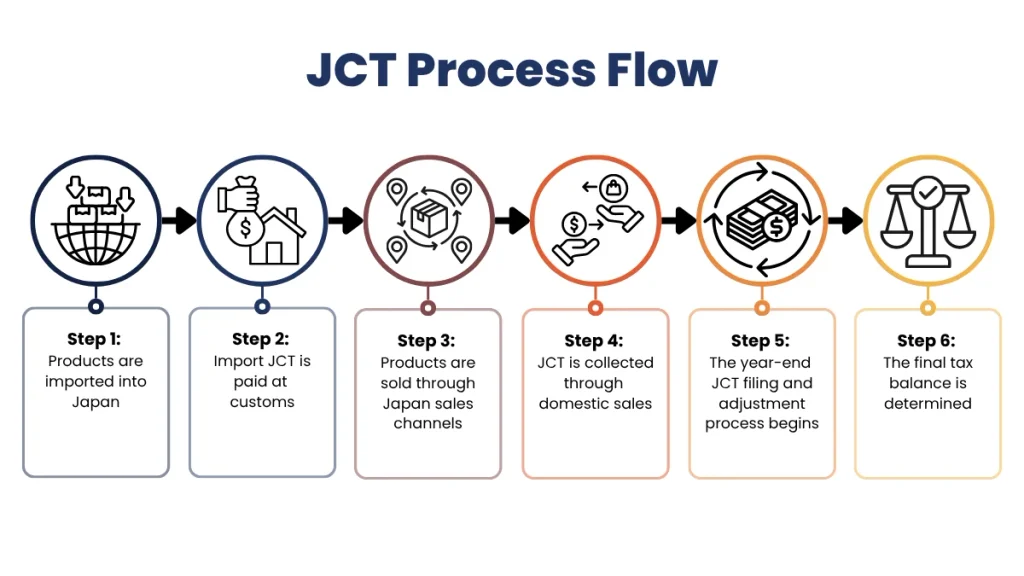
Paso 1: Los productos se importan a Japón
La empresa extranjera establece en primer lugar la estructura adecuada para el importador. Antes del envío, debe quedar claro quién actúa como importador, quién figurará en la declaración de aduana y cómo se vinculará la documentación de importación con la posterior declaración fiscal de la empresa.
El importador puede ser:
- Una empresa japonesa
- Una filial japonesa de una empresa internacional
- Un importador no residente que cumpla los requisitos y utilice una estructura ACP
Un agente de aduanas puede presentar la declaración de importación en nombre del importador, pero esto no convierte automáticamente al agente en el importador. El importador que figure en la documentación aduanera debe corresponder a la transacción de importación real y a la estructura comercial utilizada.
Esto es importante porque la estructura del importador determina qué nombre figura en los registros aduaneros y quién puede incluir el JCT de importación en una declaración fiscal posterior.
Paso 2: El impuesto JCT se abona en la aduana
Cuando los productos entran en Japón, se calcula el impuesto JCT de importación durante el despacho de aduana. El impuesto aplicable se abona antes de que se liberen las mercancías, junto con los derechos de aduana u otros gravámenes que correspondan.
La forma de determinar el valor en aduana depende de la estructura de la importación:
- Importador japonés que compra a un vendedor extranjero: El valor en aduana se basa, por lo general, en el precio de transacción, al que se añaden los gastos de transporte, seguro y otros costes aplicables. Esto se conoce comúnmente como el valor basado en el CIF.
- Importador no residente que introduce su propio stock en Japón para su posterior venta: cuando no exista una operación de importación que cumpla los requisitos, la Aduana podrá utilizar un método de valoración alternativo basado en el precio de venta previsto en el mercado nacional antes de la JCT, con deducciones permitidas por conceptos tales como el beneficio normal, los gastos de venta, el transporte nacional, los derechos de aduana y otros impuestos japoneses.
La notificación del permiso de importación se convierte en un documento clave en esta fase, ya que identifica al importador y recoge la liquidación del impuesto de importación. Si, posteriormente, la empresa extranjera desea que se tenga en cuenta el JCT de importación en su propia declaración, los datos del importador y los documentos aduaneros justificativos deben respaldar dicha posición.
Paso 3: Los productos se venden a través de los canales de venta de Japón
Una vez que los productos hayan pasado la aduana y se hayan cumplido los requisitos específicos de cada categoría, podrán venderse a través de canales como Amazon Japón, Rakuten Ichiba, tiendas físicas, B2B o la propia tienda de comercio electrónico de la empresa.
La empresa extranjera contabiliza las ventas que entran dentro de su régimen fiscal japonés. Esto suele incluir las transacciones nacionales en las que la empresa vende existencias ya importadas a Japón.
Una venta transfronteriza independiente en la que el comprador japonés actúe como importador puede estar sujeta a un régimen fiscal diferente, por lo que la estructura de la venta debe analizarse en función de quién realiza la venta, quién se encarga de la importación, dónde se encuentran los bienes en el momento de la venta y cómo se factura al cliente.
Paso 4: El JCT se recauda a través de las ventas nacionales
Cuando se venden productos sujetos a impuestos en Japón, el vendedor cobra al cliente el JCT como parte del precio de venta y contabiliza dicho importe para su posterior ajuste fiscal.
La empresa debe conservar los registros de ventas a lo largo de todo el año, entre los que se incluyen:
- Facturas de venta
- Informes sobre Amazon Japón, Rakuten Ichiba u otros mercados online
- Facturas que cumplan los requisitos, cuando proceda
- Devoluciones y reembolsos
- Descuentos y otros ajustes en las ventas
En el caso de las transacciones B2B, es posible que se requiera una factura válida si el cliente japonés necesita justificar su propia deducción del impuesto sobre el consumo soportado.
Esta fase es importante porque el JCT recaudado a través de las ventas nacionales se comparará posteriormente con el JCT admisible ya pagado sobre las importaciones y los gastos empresariales admisibles.
Paso 5: Comienza el proceso de presentación y ajuste de la JCT de fin de año
Al final del ejercicio fiscal, la empresa recopila sus registros de ventas, importaciones y gastos para calcular su situación fiscal ante la JCT. En el caso de las sociedades, la declaración del impuesto sobre el consumo debe presentarse, por lo general, en un plazo de dos meses a partir del final del período impositivo.
A grandes rasgos, el cálculo compara el JCT asociado a las ventas nacionales con el JCT admisible ya abonado sobre las importaciones y los gastos empresariales admisibles incurridos en Japón:
Obligación tributaria por el impuesto sobre el valor añadido – (JCT de las importaciones que dan derecho a deducción + JCT pagada a los proveedores japoneses que da derecho a deducción) = ajuste final del JCT
El IVA deducible puede incluir algo más que el JCT abonado en la aduana. También puede incluir el JCT abonado a proveedores con sede en Japón que prestan apoyo a las operaciones de la empresa, como proveedores de logística 3PL, Amazon Japón, agencias de marketing u otros proveedores locales.
Para que estos gastos se tengan en cuenta, la empresa debe conservar los documentos justificativos necesarios. En general, el proveedor japonés también debe estar registrado en el Sistema de Facturación Certificada y emitir una factura certificada.
Por lo tanto, las empresas extranjeras deben llevar registros tales como:
- Notificaciones de permisos de importación que avalan la importación JCT admisible
- Facturas de ventas nacionales e informes de plataformas de venta online
- Facturas válidas de proveedores japoneses que cumplan los requisitos
- Registros de devoluciones, reembolsos y otros ajustes
Paso 6: Se determina el saldo fiscal definitivo
Una vez cumplimentada la declaración del JCT, se confirma la situación fiscal definitiva de la empresa. El resultado puede ser:
- Un reembolso
- Un saldo cero
- Importe adicional del JCT a pagar
En el caso de una empresa extranjera que recurra a un representante fiscal con sede en Japón, este se encarga del proceso de liquidación en nombre de la empresa.
Si procede un reembolso, este se recibe a través de la estructura de representación acordada en Japón y, a continuación, se transfiere a la empresa extranjera. Si hay que pagar el impuesto JCT adicional, se comunica el importe a la empresa extranjera, se recauda y se abona a la Agencia Tributaria en su nombre.
El JCT puede tener un impacto directo en el coste de importar, operar y vender en Japón.
Para las empresas extranjeras, la clave está en comprender cómo se relaciona su modelo de importación con sus obligaciones fiscales y en asegurarse de que se cuenta con la estructura necesaria antes de que dichas obligaciones empiecen a afectar al negocio.
COVUE puede actuar como su representante fiscal en Japón y prestarle asistencia en el registro en la JCT, en los trámites fiscales corrientes y en la coordinación a lo largo de todo el proceso de presentación de declaraciones. A medida que su negocio crezca, colaboraremos con sus operaciones para garantizar que los requisitos fiscales se ajusten a sus importaciones y ingresos reales en el mercado.