外国企业能否退还进口时缴纳的日本消费税?
免责声明
本文仅供一般参考之用,不构成税务、法律或会计建议。日本消费税的处理方式可能因企业的结构、交易性质、注册状态及具体情况而异。企业在根据本文信息作出决策前,应咨询合格的税务专业人士。
在某些情况下,在进口时缴纳的日本消费税(JCT)可由在日本销售的海外公司申请退还。但是,获得JCT编号并不意味着在海关缴纳的全部税款会自动退还。
日本消费税(JCT)适用于在日本供应的大多数商品和服务,以及进口到日本的商品。对于进口库存并在国内销售的公司而言,JCT可能在经营周期的两个环节产生:首先是产品进入日本时,其次是将其销售给客户时。
虽然这些是独立的应税事项,但在公司年终的JCT申报和调整过程中会被合并处理。符合条件的进口JCT和合格的业务进项税将与国内销售相关的JCT一并核算,最终结果可能是退税、余额为零或需补缴税款。在决定是否进行注册之前,了解这一完整流程至关重要。
什么是日本消费税(JCT),JCT编号变更会带来什么影响?
日本消费税(消費税)与其他市场的增值税或销售税类似。标准税率为10%,而某些商品和交易则适用8%的优惠税率。当产品进口到日本时,必须在货物放行前于海关预先缴纳相应的日本消费税。
对于定期向日本进口商品的企业而言,这可能成为其财务规划的重要组成部分。该税款在库存商品入境时即需缴纳,即使部分产品随后被打折、退货、损坏或滞销,税款仍需缴纳。因此,部分企业选择申请JCT编号,以便通过后续的税务调整流程核算已缴纳的符合条件的税款,而非将进口时缴纳的全额税款视为固定成本。
对于B2B销售,还有一项需要特别注意的事项。根据日本的“合格发票制度”,日本企业客户通常需要一份合格发票才能申请相关的进项消费税抵扣。即使是一家日本消费税法(JCT)下的应税企业,也不意味着该公司自动具备“合格发票开具方”的资格。 企业需单独提交申请,一旦获批,日本国税厅将颁发一个注册编号,该编号以字母T 开头,后跟企业的 13 位法人编号,或在适用情况下跟其他指定的编号。
例如:T1234567890123
一旦企业成为JCT的纳税主体,就必须针对每个适用的纳税期进行申报,并报告该期间相关的应税销售额和符合条件的进项税额。此外,还必须保存相关凭证。其纳税主体资格的生效日期至关重要,因为这决定了哪些交易可以纳入JCT的申报和调整流程。
企业可以自愿申请JCT编号,而其他企业则可能根据其应税销售额和适用的纳税期间被要求申请。1000万日元的门槛通常是根据较早的基准期来评估的,因此,即使当年度销售额超过该金额,相关义务也不会立即生效。
阅读更多: 了解日本消费税(JCT)——您应该办理吗?
注册时机只是决策的一个方面。拥有JCT编号并不意味着在海关缴纳的JCT会自动退还。注册使企业能够进入申报和调整体系,但最终结果取决于企业在课税期间的实际进口额、销售额、符合条件的费用、调整项以及相关证明记录。
如果没有日本实体,JCT是如何运作的?
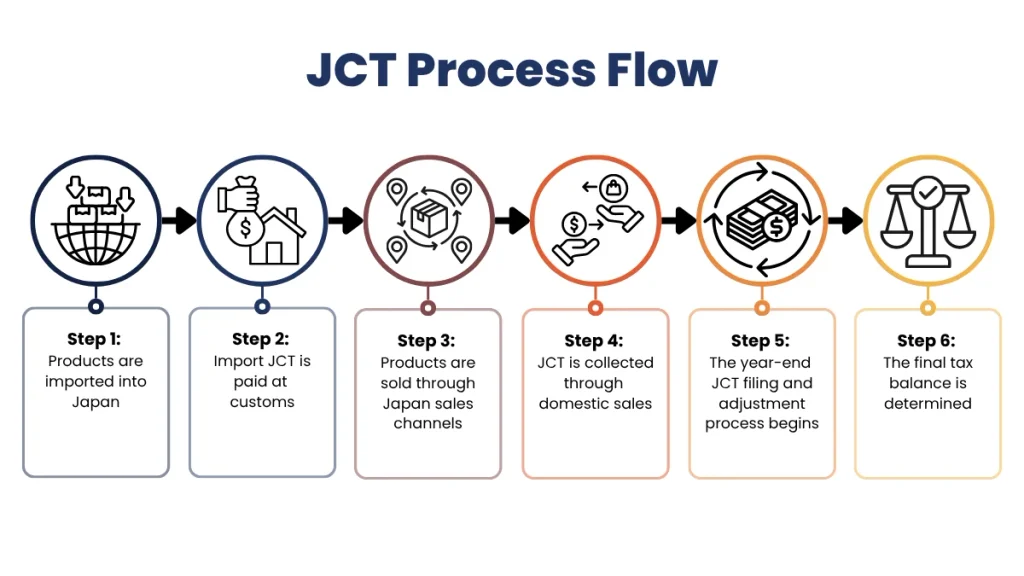
第一步:将产品进口到日本
海外公司首先应建立正确的进口商架构。在发货前,应明确由谁担任进口商、谁将作为申报人出现在海关申报单上,以及进口单据将如何与公司后续的税务申报相衔接。
进口商可以是:
- 一家日本公司
- 某跨国公司的日本子公司
- 采用ACP结构的符合条件的非居民进口商
报关行可以代表进口商提交进口报关单,但这并不意味着报关行自动成为进口商。海关文件中列明的进口商应反映实际的进口交易及所采用的商业结构。
这一点很重要,因为进口商的结构会影响海关记录上显示的名称,以及谁可以在后续的纳税申报中将进口JCT纳入申报范围。
步骤 2:在海关缴纳 JCT 进口税
产品进入日本时,在清关过程中将征收进口JCT税。在货物放行前,需缴纳相应的税款,以及适用的关税或其他费用。
关税价值的确定方式取决于进口结构:
- 日本进口商从海外卖方采购:海关价值通常以交易价格为基础,并加计运费、保险费及其他相关费用。这通常被称为基于CIF的价值。
- 非居民进口商将其自有库存运入日本以供日后销售:若不存在符合条件的进口交易,海关可采用替代估价方法,以JCT前的预期国内销售价格为基础,并允许扣除正常利润、销售费用、国内运输费、关税及其他日本税费等项目。
在此阶段,“进口许可证通知书”成为一份关键记录,因为它明确了进口商身份并记录了进口税的核定情况。如果该海外公司日后希望在自身申报中将进口JCT纳入考量,则需提供进口商的详细信息及相关海关记录以支持这一主张。
第3步:产品通过日本的销售渠道进行销售
产品通过海关清关并满足相关品类的要求后,即可通过亚马逊日本、乐天市场、零售渠道、B2B渠道或公司自营电商平台等渠道进行销售。
海外公司将符合其日本税务地位的销售额计入账目。这通常包括该公司销售已进口至日本的库存所产生的国内交易。
如果是一笔单独的跨境销售,且日本买家担任进口商,则可能适用不同的税务处理方式,因此应根据卖方、进口方、销售时货物所在地点以及向客户开具发票的方式,对销售结构进行审查。
第4步:JCT通过国内销售获得
在日本销售应税商品时,卖方会将JCT作为销售价格的一部分向顾客收取,并记录该金额以备日后进行税务调整。
公司应保留全年的销售记录,包括:
- 销售发票
- 亚马逊日本、乐天市场或其他电商平台的报告
- 符合条件的发票(如适用)
- 退货与退款
- 折扣及其他销售调整
对于B2B交易,如果日本客户需要为其进项消费税抵扣提供凭证,则可能需要开具符合规定的发票。
这一阶段之所以重要,是因为通过国内销售征收的联合税(JCT)随后将与已就进口商品和符合条件的业务费用缴纳的合格联合税进行核对。
第 5 步:开始进行年终 JCT 申报和调整流程
在财政年度结束时,公司会汇总其销售、进口和费用记录,以计算其JCT状况。对于企业而言,消费税申报表通常应在课税期间结束后两个月内提交。
简而言之,该计算方法是将国内销售相关的JCT与已就进口商品及符合条件的日本方面业务费用缴纳的合格JCT进行抵扣:
应缴税额 – (符合条件的进口JCT + 支付给日本供应商的符合条件JCT)= 最终JCT调整额
符合抵扣条件的进项税额不仅包括在海关缴纳的JCT,还可能包括支付给支持公司运营的日本本土供应商的JCT,例如第三方物流(3PL)服务商、亚马逊日本、营销机构或其他当地供应商。
为了使这些费用得到认可,公司必须保留必要的凭证。通常情况下,日本供应商还需在“合格发票制度”下完成注册,并开具合格发票。
因此,外资企业应保留以下记录:
- 支持符合条件的进口JCT的进口许可证通知
- 国内销售发票和电商平台报告
- 来自符合条件的日本供应商的合格发票
- 退款、退货及其他调整的记录
第 6 步:确定最终应纳税额
一旦完成了JCT纳税申报,公司的最终税务状况即告确定。结果可能如下:
- 退款
- 余额为零
- 应补缴的JCT
对于聘请了日本税务代表的外国公司,该代表将代表该公司办理结算手续。
如果应退税,将通过约定的日本方代表机构接收退税款,然后汇给外国公司。如果需补缴日本公司税(JCT),将向外国公司告知应缴金额,代其收取并向税务机关缴纳。
JCT可能会直接影响在日本的进口、运营和销售成本。
对于海外企业而言,关键在于理解其进口模式与税务义务之间的关联,并确保在这些义务开始影响业务之前,已建立起必要的架构。
COVUE 可作为您在日本的税务代理,协助办理JCT注册、日常税务手续,并在整个申报过程中提供协调支持。随着您的业务发展,我们将与您的运营团队紧密合作,确保税务要求与您在市场的实际进口和收入保持一致。