外国企業は、輸入時に支払った日本の消費税を還付してもらうことはできるか?
免責事項
本記事は一般的な情報提供のみを目的としており、税務、法律、または会計上の助言を構成するものではありません。日本の消費税の取り扱いについては、企業の組織形態、取引内容、登録状況、および個別の事情によって異なる場合があります。企業は、本記事の情報に基づいて決定を行う前に、資格を有する税務専門家から助言を求める必要があります。
輸入時に支払われた日本の消費税(JCT)は、場合によっては、日本で販売を行う海外企業によって還付を受けることができます。ただし、JCT番号を取得したからといって、税関で支払った全額が自動的に還付されるわけではありません。
日本の消費税(JCT)は、日本国内で提供されるほとんどの商品やサービス、および日本へ輸入される商品に課されます。在庫を輸入して国内で販売する企業の場合、JCTは事業サイクルの2つの段階で発生します。1つ目は商品が日本に入国した時点、2つ目はその後、顧客に販売された時点です。
これらはそれぞれ別個の課税事由ですが、会社の年末におけるJCT申告および調整プロセスを通じて統合されます。対象となる輸入JCTおよび適格な事業用仕入税額は、国内販売に関連するJCTと併せて算定され、最終的な結果は還付、残高ゼロ、または追加納税となる場合があります。登録を行うかどうかを決定する前に、この一連の流れを十分に理解しておくことが不可欠です。
日本の消費税(JCT)とは何ですか?また、JCT番号の変更にはどのような影響がありますか?
日本の消費税は、他の市場における付加価値税(VAT)や売上税に類似しています。標準税率は10%ですが、特定の商品や取引には8%の軽減税率が適用されます。製品が日本に輸入される場合、貨物の通関許可が下りる前に、適用される消費税を税関で前払いする必要があります。
日本へ定期的に輸入を行っている企業にとって、これは財務計画の重要な要素となり得ます。この税金は、在庫が日本に入国した時点で納付されるものであり、たとえその後、一部の商品が値引きされたり、返品されたり、破損したり、売れ残ったりした場合でも、納付済みとなります。このため、一部の企業はJCT番号の登録を選択し、輸入時に支払った全額を固定費として扱うのではなく、後の税務調整手続きを通じて、課税対象となる税額を精算できるようにしています。
B2B販売に関しては、別途考慮すべき点があります。日本の「適格請求書制度」の下では、日本の法人顧客は、関連する仕入税額控除を申請するために、一般的に適格請求書が必要となります。JCT課税事業者であるからといって、自動的に適格請求書発行者となるわけではありません。 別途申請が必要であり、承認されると、国税庁(NTA)から、文字「T」で始まり、その後に企業の13桁の法人番号、または該当する場合は割り当てられた別の番号が続く登録番号が発行されます。
例:T1234567890123
企業がJCTの適用対象となると、該当する各課税期間ごとに申告を行い、その期間に関連する課税売上高および適格仕入税額を報告しなければなりません。また、裏付けとなる記録も保管しておく必要があります。課税対象となる有効日は、JCTの申告および調整プロセスにどの取引を含めることができるかを決定する上で重要な意味を持ちます。
企業は任意でJCT番号の登録を行うことができますが、課税売上高や該当する課税期間によっては、登録が義務付けられる場合もあります。1,000万円の基準額は、一般的に以前の基準期間に基づいて算定されるため、当年度の売上高がその金額を超えたとしても、登録義務は直ちに発生するわけではありません。
続きを読む: 日本の消費税(JCT)について理解する – 取得すべきか?
登録のタイミングは、決定要因の一部に過ぎません。JCT番号を取得したからといって、税関で支払ったJCTが自動的に還付されるわけではありません。登録を行うことで申告および調整の枠組みを利用できるようになりますが、最終的な結果は、課税期間中の企業の実際の輸入額、売上高、適格経費、調整額、および裏付けとなる記録によって決まります。
日本の事業体がない場合、JCTはどのように機能するのでしょうか?
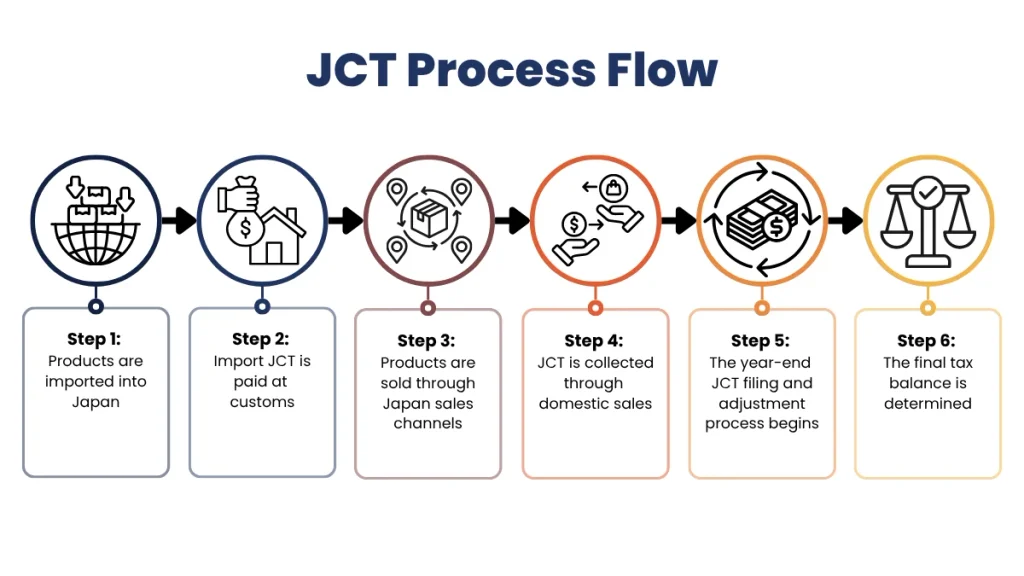
ステップ1:製品が日本に輸入される
海外法人はまず、適切な輸入者体制を確立します。出荷前に、誰が輸入者として機能するのか、税関申告書には誰の名前が記載されるのか、そして輸入関連書類が同社のその後の税務申告とどのように結びつくのか、を明確にしておく必要があります。
輸入業者は、以下のいずれかである可能性があります:
- ある日本の企業
- ある国際企業の日本子会社
- ACPスキームを利用する適格な非居住者輸入業者
通関業者は輸入者に代わって輸入申告書を提出することができますが、それによって通関業者が自動的に輸入者となるわけではありません。通関書類に記載される輸入者は、実際の輸入取引および採用されている取引構造を反映したものである必要があります。
これは重要な点です。なぜなら、輸入業者の構造によって、税関記録に誰の名前が記載されるか、また、後の税務申告において輸入時のJCTを計上できる可能性があるのが誰になるかが決まるからです。
ステップ2:JCTの輸入関税は税関で支払います
製品が日本に入国する際、通関手続きの際に輸入JCTが課されます。適用される税額は、貨物の引き渡し前に、適用される関税やその他の諸費用とともに納付されます。
関税評価額の算定方法は、輸入の形態によって異なります:
- 海外の売り手から購入する日本の輸入業者:通関価格は、原則として取引価格に運賃、保険料、およびその他の適用される費用を加算した額に基づきます。これは一般に、CIF価格に基づく価格として理解されています。
- 非居住者の輸入業者が、後日販売するために自社の在庫を日本へ持ち込む場合:適格な輸入取引に該当しない場合、税関は、JCT前の予想国内販売価格に基づき、通常の利益、販売費、国内輸送費、関税、その他の日本の税金などの項目について認められた控除を適用した上で、代替評価方法を用いることができる。
この段階において、輸入許可通知書は、輸入業者を特定し、輸入税の査定額を記録するものであるため、重要な記録となります。もし海外企業が後日、自社の申告において当該輸入JCTを考慮に入れることを希望する場合、その主張を裏付けるために、輸入業者の詳細情報および関連する税関記録が必要となります。
ステップ3:製品は日本の販売チャネルを通じて販売されます
商品が通関手続きを終え、品目ごとの要件を満たせば、Amazon Japan、楽天市場、小売店、B2B、または自社ECサイトなどの販売チャネルを通じて販売することが可能になります。
海外法人は、日本の税務上の取り扱い対象となる売上高を計上します。これには、一般的に、同社がすでに日本へ輸入済みの在庫を販売する国内取引が含まれます。
日本の買い手が輸入者となる別の越境販売については、異なる税務上の取り扱いとなる可能性があるため、販売構造については、誰が販売し、誰が輸入し、販売時点で商品がどこに所在し、顧客への請求がどのように行われるかといった点に基づいて検討する必要があります。
ステップ4:JCTは国内販売を通じて徴収される
日本国内で課税対象商品が販売される場合、販売者は販売価格の一部として顧客からJCTを徴収し、その金額を後の税務調整のために記録します。
会社は、以下を含む年間を通じての販売記録を保管しておくべきである:
- 販売請求書
- Amazon Japan、楽天市場、またはその他のマーケットプレイスのレポート
- 該当する場合、適格な請求書
- 返品・返金について
- 割引およびその他の売上調整
B2B取引において、日本の顧客が自社の仕入消費税の控除を証明する必要がある場合、適格請求書が必要となる場合があります。
この段階が重要なのは、国内販売を通じて徴収されたJCTが、後に輸入品や適格事業経費に対してすでに支払われた適格なJCTと比較されるためです。
ステップ5:年末のJCT申告および調整手続きが始まります
事業年度末に、企業は売上、輸入、および経費の記録をまとめて、JCTの納税額を算出します。法人については、消費税の申告は、原則として課税期間の終了後2ヶ月以内に提出する必要があります。
簡単に言えば、この計算では、国内売上高に関連するJCTと、輸入品に対してすでに支払われた適格なJCT、および適格な日本側の事業経費とを比較するものです:
仕入税額控除 – (対象となる輸入JCT + 日本の仕入先へ支払った対象となるJCT)= 最終的なJCT調整額
控除対象となる仕入税額には、税関で支払ったJCT以外にも含まれる場合があります。これには、3PL事業者、アマゾンジャパン、マーケティング代理店、その他の現地ベンダーなど、自社の事業運営を支援する日本国内の事業者に対して支払ったJCTも含まれる可能性があります。
これらの経費を計上するためには、企業は必要な裏付けとなる記録を保管しておく必要があります。一般的に、日本のサービス提供者も「適格請求書制度」に登録し、適格請求書を発行する必要があります。
したがって、外国企業は以下のような記録を保管しておく必要があります:
- 適格な輸入JCTを裏付ける輸入許可通知
- 国内販売の請求書およびマーケットプレイスレポート
- 対象となる日本の業者からの適格な請求書
- 還付、返品、およびその他の調整に関する記録
ステップ6:最終的な税額の残高が確定する
JCT申告書の作成が完了すると、当該企業の最終的な税務上の扱いが確定します。その結果として、次のようなケースが考えられます:
- 返金
- 残高ゼロ
- 追加のJCT納付額
日本国内に所在する税務代理人を活用している外国企業の場合、その代理人が企業に代わって決済手続きを行います。
還付金が発生した場合は、合意された日本側の代理体制を通じて受領し、その後、当該外国企業へ送金します。追加のJCTの納付義務が生じた場合は、その金額を当該外国企業に通知し、徴収した上で、当該企業に代わって税務署へ納付します。
JCTは、日本への輸入、日本国内での事業運営、および日本国内での販売にかかるコストに直接的な影響を及ぼす可能性があります。
海外企業にとって重要なのは、自社の輸入モデルが税務上の義務とどのように関連しているかを理解し、それらの義務が事業に影響を及ぼし始める前に、必要な体制を整えておくことです。
COVUEは、日本におけるお客様の税務代理人として、JCT登録、継続的な税務手続き、および申告プロセス全般にわたる調整をサポートいたします。お客様の事業が発展するにつれ、当社はお客様の事業運営と連携し、市場における実際の輸入実績や売上高に見合った税務要件が満たされるよう支援いたします。