Können ausländische Unternehmen die bei der Einfuhr gezahlte japanische Mehrwertsteuer zurückfordern?
Haftungsausschluss
Dieser Artikel dient ausschließlich allgemeinen Informationszwecken und stellt keine steuerliche, rechtliche oder buchhalterische Beratung dar. Die Behandlung der japanischen Umsatzsteuer kann je nach Unternehmensstruktur, Transaktionen, Registrierungsstatus und den konkreten Umständen variieren. Unternehmen sollten sich von einem qualifizierten Steuerberater beraten lassen, bevor sie Entscheidungen auf der Grundlage der in diesem Artikel enthaltenen Informationen treffen.
Die bei der Einfuhr entrichtete japanische Verbrauchssteuer (JCT) kann in bestimmten Fällen von einem ausländischen Unternehmen, das in Japan verkauft, zurückerstattet werden. Die Erteilung einer JCT-Nummer bedeutet jedoch nicht, dass der gesamte beim Zoll entrichtete Betrag automatisch erstattet wird.
Die japanische Verbrauchssteuer (JCT) gilt für die meisten in Japan gelieferten Waren und Dienstleistungen sowie für in das Land importierte Waren. Für Unternehmen, die Warenbestände importieren und im Inland verkaufen, kann die JCT an zwei Stellen im Geschäftszyklus anfallen: zunächst bei der Einfuhr der Produkte nach Japan und später beim Verkauf an Kunden.
Es handelt sich hierbei um separate steuerpflichtige Vorgänge, die jedoch im Rahmen der JCT-Erklärung und des Anpassungsverfahrens des Unternehmens zum Jahresende zusammengefasst werden. Die anrechnungsfähige JCT auf Importe und die qualifizierte Vorsteuer werden zusammen mit der JCT aus Inlandsverkäufen verrechnet, und das Endergebnis kann eine Rückerstattung, ein Nullsaldo oder eine zusätzliche Steuerschuld sein. Es ist unerlässlich, diesen gesamten Zyklus zu verstehen, bevor man sich für eine Registrierung entscheidet.
Was ist die japanische Verbrauchssteuer (JCT) und was ändert sich durch eine JCT-Nummer?
Die japanische Verbrauchssteuer (消費税) entspricht der Mehrwertsteuer oder Umsatzsteuer in anderen Märkten. Der Regelsatz beträgt 10 %, während für bestimmte Waren und Transaktionen ein ermäßigter Satz von 8 % gilt. Bei der Einfuhr von Waren nach Japan muss die fällige Verbrauchssteuer vorab beim Zoll entrichtet werden, bevor die Sendung freigegeben wird.
Für Unternehmen, die regelmäßig Waren nach Japan importieren, kann dies zu einem wichtigen Bestandteil ihrer Finanzplanung werden. Die Steuer wird bei der Einfuhr der Waren entrichtet, auch wenn einige Produkte später rabattiert, zurückgegeben, beschädigt oder unverkauft bleiben. Aus diesem Grund entscheiden sich manche Unternehmen dafür, eine JCT-Nummer zu beantragen, damit sie die entrichtete Steuer im Rahmen eines späteren Steuerausgleichs verrechnen können, anstatt den gesamten bei der Einfuhr gezahlten Betrag als Fixkosten zu verbuchen.
Für den B2B-Vertrieb gilt eine gesonderte Regelung. Im Rahmen des japanischen Systems für qualifizierte Rechnungen benötigen japanische Geschäftskunden in der Regel eine qualifizierte Rechnung, um die entsprechende Vorsteuergutschrift geltend zu machen. Die Tatsache, dass ein Unternehmen der JCT unterliegt, macht es nicht automatisch zu einem Aussteller qualifizierter Rechnungen. Es ist ein gesonderter Antrag erforderlich, und nach der Genehmigung vergibt die NTA eine Registrierungsnummer, die mit dem Buchstaben T beginnt, gefolgt von der 13-stelligen Unternehmensnummer des Unternehmens oder gegebenenfalls einer anderen zugewiesenen Nummer.
Beispiel: T1234567890123
Sobald ein Unternehmen der JCT unterliegt, muss es für jeden betreffenden Steuerzeitraum eine Erklärung einreichen und die steuerpflichtigen Umsätze sowie die dafür in Abzug kommenden Vorsteuerbeträge angeben. Außerdem müssen entsprechende Belege aufbewahrt werden. Der Zeitpunkt des Inkrafttretens der Steuerpflicht ist von Bedeutung, da er bestimmt, welche Umsätze in die JCT-Erklärung und den Anpassungsprozess einbezogen werden können.
Unternehmen können sich freiwillig für eine JCT-Nummer registrieren lassen, während für andere dies je nach ihrem steuerpflichtigen Umsatz und dem jeweiligen Steuerzeitraum verpflichtend sein kann. Der Schwellenwert von 10 Millionen JPY wird in der Regel anhand eines früheren Bezugszeitraums ermittelt, sodass die Verpflichtung nicht sofort eintritt, sobald der Umsatz des laufenden Jahres diesen Betrag übersteigt.
Weiterlesen: Die japanische Verbrauchssteuer (JCT) verstehen – Sollten Sie sich eine zulegen?
Der Zeitpunkt der Registrierung ist nur ein Aspekt der Entscheidung. Der Besitz einer JCT-Nummer bedeutet nicht, dass die beim Zoll entrichtete JCT automatisch erstattet wird. Die Registrierung ermöglicht den Zugang zum System der Steuererklärung und -anpassung, doch das Endergebnis hängt von den tatsächlichen Importen, Umsätzen, abzugsfähigen Ausgaben, Anpassungen und Belegen des Unternehmens während des Steuerzeitraums ab.
Wie funktioniert JCT ohne eine japanische Gesellschaft?
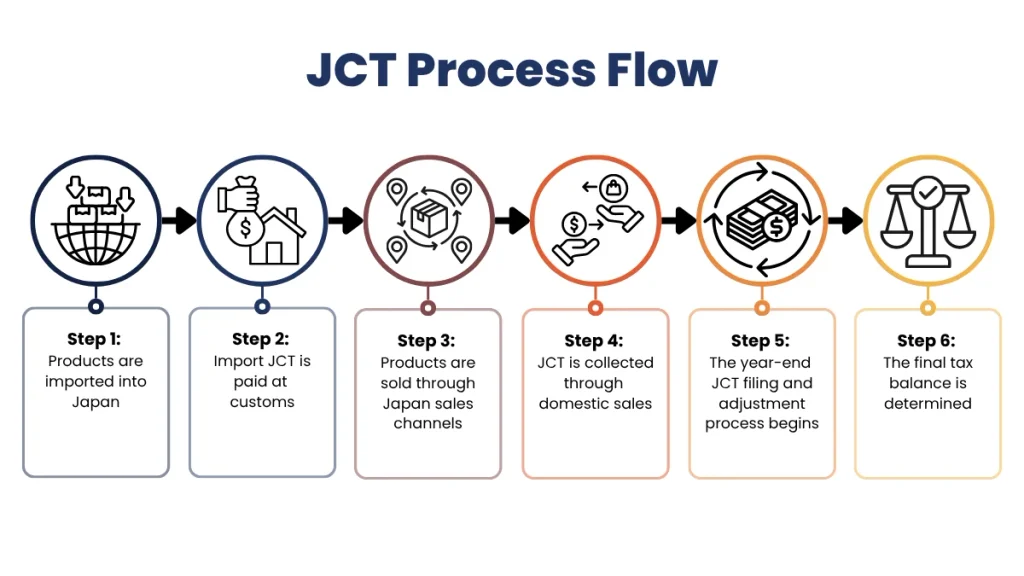
Schritt 1: Die Produkte werden nach Japan importiert
Das ausländische Unternehmen richtet zunächst die korrekte Importeursstruktur ein. Vor dem Versand sollte klar sein, wer als Importeur auftritt, wer in der Zollanmeldung angegeben wird und wie die Einfuhrunterlagen mit der späteren Steuererklärung des Unternehmens verknüpft werden.
Der Importeur kann sein:
- Ein japanisches Unternehmen
- Eine japanische Tochtergesellschaft eines internationalen Unternehmens
- Ein berechtigter nicht ansässiger Importeur, der eine ACP-Struktur nutzt
Ein Zollagent kann die Einfuhranmeldung im Namen des Importeurs einreichen, doch wird der Zollagent dadurch nicht automatisch zum Importeur. Der in den Zolldokumenten angegebene Importeur sollte der tatsächlichen Einfuhrtransaktion und der jeweiligen Handelsstruktur entsprechen.
Dies ist von Bedeutung, da die Struktur des Importeurs Einfluss darauf hat, wessen Name in den Zollunterlagen erscheint und wer möglicherweise die Einfuhr-JCT in einer späteren Steuererklärung geltend machen kann.
Schritt 2: Die Einfuhrzölle (JCT) werden beim Zoll entrichtet
Wenn die Waren nach Japan eingeführt werden, wird bei der Zollabfertigung die Einfuhr-JCT festgesetzt. Die fällige Steuer wird vor der Freigabe der Waren zusammen mit etwaigen Zöllen oder sonstigen anfallenden Abgaben entrichtet.
Wie der Zollwert ermittelt wird, hängt von der Einfuhrstruktur ab:
- Japanischer Importeur, der bei einem ausländischen Verkäufer einkauft: Der Zollwert richtet sich in der Regel nach dem Transaktionspreis zuzüglich Fracht-, Versicherungs- und anderer anfallender Kosten. Dies wird allgemein als CIF-Wert bezeichnet.
- Nicht ansässiger Importeur, der seine eigenen Lagerbestände zum späteren Verkauf nach Japan einführt: Liegt kein qualifiziertes Einfuhrgeschäft vor, kann der Zoll eine alternative Bewertungsmethode anwenden, die auf dem voraussichtlichen Inlandsverkaufspreis vor JCT basiert, wobei Abzüge für Posten wie den üblichen Gewinn, Vertriebskosten, Inlandstransportkosten, Zölle und sonstige japanische Steuern zulässig sind.
Die Einfuhrgenehmigungsmitteilung wird in dieser Phase zu einem zentralen Beleg, da sie den Importeur identifiziert und die Festsetzung der Einfuhrsteuer dokumentiert. Wenn das ausländische Unternehmen später möchte, dass die Einfuhr-JCT in seiner eigenen Steuererklärung berücksichtigt wird, müssen die Angaben zum Importeur und die entsprechenden Zollunterlagen diese Position untermauern.
Schritt 3: Die Produkte werden über japanische Vertriebskanäle verkauft
Sobald die Produkte die Zollabfertigung durchlaufen und alle produktspezifischen Anforderungen erfüllt haben, können sie über Kanäle wie Amazon Japan, Rakuten Ichiba, den stationären Handel, B2B oder den firmeneigenen Online-Shop verkauft werden.
Die ausländische Gesellschaft erfasst die Umsätze, die unter ihre steuerliche Situation in Japan fallen. Dazu gehören in der Regel Inlandsgeschäfte, bei denen die Gesellschaft bereits nach Japan importierte Vorräte verkauft.
Ein separater grenzüberschreitender Verkauf, bei dem der japanische Käufer als Importeur auftritt, kann steuerlich anders behandelt werden. Daher sollte die Verkaufsstruktur unter Berücksichtigung der folgenden Punkte geprüft werden: Wer verkauft, wer importiert, wo befinden sich die Waren zum Zeitpunkt des Verkaufs und wie erfolgt die Rechnungsstellung an den Kunden?
Schritt 4: Die JCT wird über den Inlandsabsatz erhoben
Wenn steuerpflichtige Produkte in Japan verkauft werden, zieht der Verkäufer die JCT als Teil des Verkaufspreises vom Kunden ein und erfasst diesen Betrag für die spätere Steuerabrechnung.
Das Unternehmen sollte das ganze Jahr über Verkaufsunterlagen aufbewahren, darunter:
- Verkaufsrechnungen
- Berichte zu Amazon Japan, Rakuten Ichiba oder anderen Marktplätzen
- Gegebenenfalls qualifizierte Rechnungen
- Rücksendungen und Rückerstattungen
- Rabatte und sonstige Preisberichtigungen
Bei B2B-Transaktionen kann eine qualifizierte Rechnung erforderlich sein, wenn der japanische Kunde seinen eigenen Vorsteuerabzug nachweisen muss.
Diese Phase ist wichtig, da die bei Inlandsverkäufen erhobene JCT später mit der bereits auf Einfuhren und anrechenbare Betriebsausgaben entrichteten JCT abgeglichen wird.
Schritt 5: Der Prozess der JCT-Einreichung und -Anpassung zum Jahresende beginnt
Am Ende des Geschäftsjahres fasst das Unternehmen seine Umsatz-, Einfuhr- und Aufwandsunterlagen zusammen, um seine JCT-Position zu berechnen. Für Kapitalgesellschaften ist die Umsatzsteuererklärung in der Regel innerhalb von zwei Monaten nach Ablauf des Steuerzeitraums fällig.
Vereinfacht ausgedrückt vergleicht die Berechnung die mit Inlandsverkäufen verbundene JCT mit der bereits auf Importe und anrechenbare Geschäftskosten auf japanischer Seite entrichteten anrechenbaren JCT:
Ausgangssteuerverbindlichkeit – (steuerbegünstigte Einfuhren (JCT) + an japanische Lieferanten gezahlte steuerbegünstigte JCT) = endgültige JCT-Anpassung
Die abzugsfähige Vorsteuer kann über die beim Zoll entrichtete JCT hinausgehen. Sie kann auch die JCT umfassen, die an in Japan ansässige Dienstleister gezahlt wird, die die Geschäftstätigkeit des Unternehmens unterstützen, wie beispielsweise 3PL-Anbieter, Amazon Japan, Marketingagenturen oder andere lokale Anbieter.
Damit diese Ausgaben berücksichtigt werden können, muss das Unternehmen die erforderlichen Belege aufbewahren. In der Regel muss der japanische Dienstleister zudem im Rahmen des Systems für qualifizierte Rechnungen registriert sein und eine qualifizierte Rechnung ausstellen.
Ausländische Unternehmen sollten daher folgende Unterlagen aufbewahren:
- Mitteilungen über Einfuhrgenehmigungen zur Unterstützung berechtigter JCT-Einfuhren
- Inlandsverkaufsrechnungen und Marktplatzberichte
- Qualifizierte Rechnungen von berechtigten japanischen Lieferanten
- Aufzeichnungen über Rückerstattungen, Rückgaben und sonstige Anpassungen
Schritt 6: Der endgültige Steuersaldo wird ermittelt
Sobald die JCT-Steuererklärung ausgefüllt ist, steht die endgültige Steuerposition des Unternehmens fest. Das Ergebnis kann wie folgt aussehen:
- Eine Rückerstattung
- Ein Saldo von null
- Zusätzlich zu zahlende JCT
Bei einem ausländischen Unternehmen, das einen in Japan ansässigen Steuervertreter einsetzt, wickelt dieser den Abrechnungsprozess im Namen des Unternehmens ab.
Ist eine Rückerstattung fällig, wird diese über die vereinbarte Vertretungsstruktur auf japanischer Seite entgegengenommen und anschließend an das ausländische Unternehmen überwiesen. Ist zusätzliche JCT zu entrichten, wird der Betrag dem ausländischen Unternehmen mitgeteilt, eingezogen und in dessen Namen an das Finanzamt abgeführt.
JCT kann sich direkt auf die Kosten für Import, Betrieb und Vertrieb in Japan auswirken.
Für ausländische Unternehmen ist es entscheidend, zu verstehen, inwiefern ihr Importmodell mit ihren steuerlichen Verpflichtungen zusammenhängt, und sicherzustellen, dass die erforderliche Struktur vorhanden ist, bevor sich diese Verpflichtungen auf das Geschäft auswirken.
COVUE kann als Ihr Steuervertreter in Japan fungieren und Sie bei der Registrierung beim JCT, bei laufenden Steuerangelegenheiten sowie bei der Koordination während des gesamten Steuererklärungsprozesses unterstützen. Im Zuge der Weiterentwicklung Ihres Unternehmens arbeiten wir eng mit Ihrem Betrieb zusammen, um sicherzustellen, dass die steuerlichen Anforderungen stets auf Ihre tatsächlichen Importe und Umsätze auf dem Markt abgestimmt sind.